
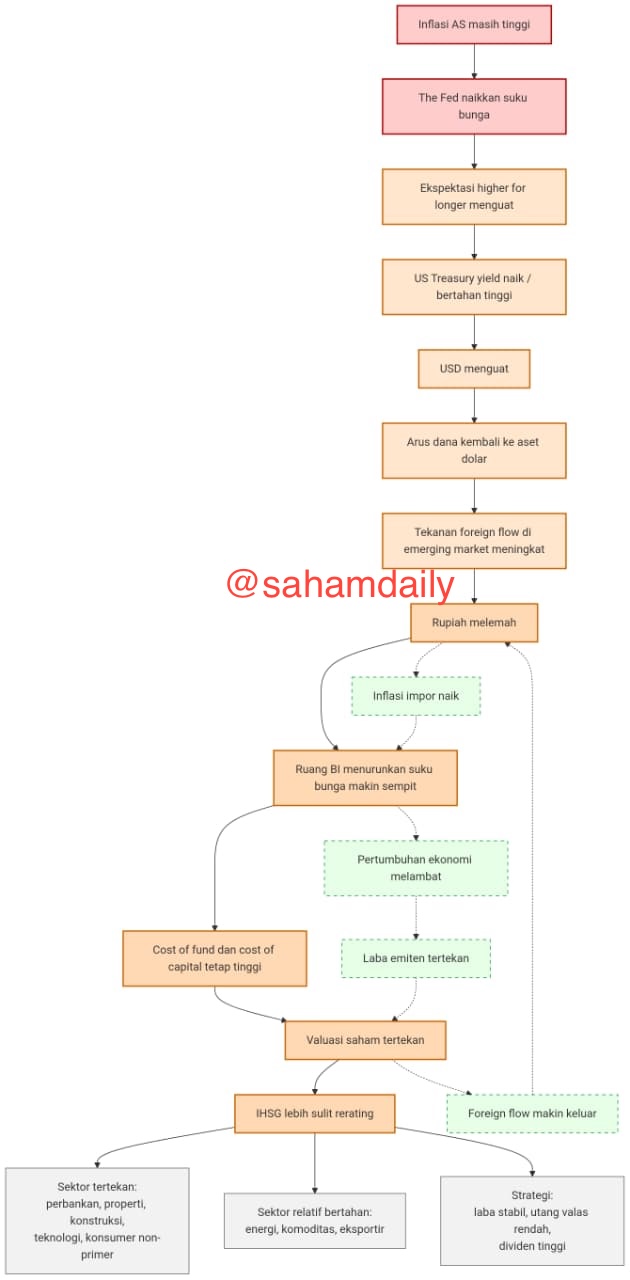
Efek Domino “Higher for Longer” adalah rangkaian sebab-akibat yang berawal dari inflasi AS yang tetap tinggi, lalu memaksa The Fed mempertahankan suku bunga tinggi lebih lama dari perkiraan pasar. Dampaknya menjalar ke seluruh pasar keuangan global, termasuk Indonesia. Berikut penjelasan tiap mata rantainya:
1. Inflasi AS Masih Tinggi
Inflasi AS yang lengket (sticky inflation) — terutama di sektor jasa dan upah — membuat The Fed belum bisa yakin inflasi akan kembali ke target 2%. Selama inflasi belum terkendali, The Fed tidak punya ruang untuk melonggarkan kebijakan moneter.
2. The Fed Naikkan Suku Bunga
Untuk meredam inflasi, The Fed menaikkan suku bunga. Ini adalah langkah standar: menaikkan biaya pinjaman untuk menekan permintaan agregat dan mendinginkan harga.
3. Ekspektasi “Higher for Longer” Menguat
Pasar tidak hanya melihat kenaikan saat ini, tetapi juga durasi suku bunga tinggi. Jika inflasi diyakini akan bertahan lama, pasar memperkirakan The Fed tidak akan cepat menurunkan suku bunga. Inilah inti dari higher for longer: suku bunga tinggi bukan hanya puncaknya, tetapi bertahan lebih lama.
4. US Treasury Yield Naik/Bertahan Tinggi
Ekspektasi suku bunga tinggi membuat imbal hasil US Treasury (terutama tenor 10 tahun) naik atau bertahan di level tinggi. Yield ini adalah acuan global untuk semua aset berisiko, karena dianggap sebagai aset bebas risiko.
5. USD Menguat
Yield US Treasury yang tinggi membuat dolar AS lebih menarik. Investor global berbondong-bondong membeli aset dolar untuk mendapatkan imbal hasil lebih tinggi. Permintaan dolar naik → USD menguat terhadap hampir semua mata uang, termasuk Rupiah.
6. Arus Dana Kembali ke Aset Dolar
Dana global yang tadinya ditempatkan di negara berkembang (emerging markets) ditarik kembali ke AS. Ini disebut capital outflow dari EM. Aset EM dijual, dolar dibeli.
7. Tekanan Foreign Flow di Emerging Market Meningkat
Indonesia merasakan dampaknya: investor asing menjual saham dan obligasi (SBN), lalu memindahkan dananya ke AS. Tekanan jual ini membuat pasar keuangan domestik bergejolak.
8. Rupiah Melemah
Karena permintaan dolar meningkat dan pasokan valas menipis, Rupiah melemah. Pelemahan ini bisa diperparah oleh defisit neraca berjalan dan kebutuhan impor. Bank Indonesia terpaksa melakukan intervensi untuk menstabilkan nilai tukar.
9. Ruang BI untuk Menurunkan Suku Bunga Makin Sempit
BI memiliki mandat ganda: stabilitas Rupiah dan pertumbuhan. Ketika Rupiah tertekan, BI tidak bisa sembarangan menurunkan suku bunga, karena itu akan memperlebar selisih bunga dengan AS dan mempercepat capital outflow. Bahkan, BI bisa dipaksa menaikkan suku bunga untuk mempertahankan Rupiah. Akibatnya, ruang pelonggaran moneter menyempit.
10. Cost of Fund dan Cost of Capital Tetap Tinggi
Karena BI tidak bisa menurunkan suku bunga, biaya dana (cost of fund) di perbankan tetap tinggi. Yield SBN juga tetap tinggi. Ini membuat cost of capital bagi perusahaan tetap mahal: bunga pinjaman tinggi, biaya obligasi tinggi, dan ekspektasi return investor meningkat.
11. Valuasi Saham Tertekan
Dalam model valuasi (discounted cash flow), harga saham adalah nilai sekarang dari laba masa depan. Ketika discount rate (tingkat diskonto) naik, nilai sekarang laba masa depan turun. Saham-saham growth dengan laba jauh di masa depan paling terpukul. Rasio P/E pun tertekan.
12. IHSG Lebih Sulit Mengalami Rerating
Rerating adalah kenaikan valuasi saham (misalnya P/E naik) tanpa harus didorong oleh kenaikan laba. Dalam kondisi higher for longer, rerating sulit terjadi karena:
· Discount rate tinggi menekan P/E.
· Arus asing keluar sehingga permintaan saham lemah.
· Risiko Rupiah membuat investor asing enggan masuk.
· BI tidak bisa longgar, sehingga likuiditas domestik tidak melimpah.
Akibatnya, IHSG hanya bisa naik jika laba emiten benar-benar tumbuh, bukan karena ekspansi valuasi. Itu pun dengan catatan tidak ada guncangan eksternal baru.
Efek Berputar (Feedback Loop)
Rantai ini bisa berputar makin kuat:
Rupiah lemah → inflasi impor naik → BI sulit turunkan bunga → pertumbuhan melambat → laba emiten tertekan → IHSG turun → foreign flow makin keluar → Rupiah makin lemah.
Implikasi Praktis
· Sektor yang paling tertekan: perbankan, properti, konstruksi, teknologi, konsumer non-primer.
· Sektor yang relatif bertahan: energi, komoditas, eksportir yang diuntungkan pelemahan Rupiah.
· Strategi investasi: fokus pada emiten dengan laba stabil, utang valas rendah, dan dividen tinggi. Hindari saham yang valuasinya bergantung pada ekspansi P/E.
Kesimpulan
Selama inflasi AS belum benar-benar terkendali, tekanan ke emerging market termasuk Indonesia akan berlanjut, dan IHSG akan sulit mengalami rerating. Kalaupun naik, kenaikannya harus didorong oleh pertumbuhan laba, bukan ekspansi valuasi.
Disclaimer On: Tulisan ini tidak bertujuan mengajak membeli atau menjual saham tertentu. Keputusan Investasi/Trading sepenuhnya ada di tangan pembaca. Saham Daily tidak bertanggung jawab terhadap segala kerugian maupun keuntungan yang timbul dari Keputusan Investasi/Trading yang dilakukan oleh Pembaca.
Mau berlangganan Buletin, Circular, Database Saham Daily, dan mendapatkan Info Saham Terkini, serta gabung ke Sahamdaily Circle, klik link di bawah ini:
Langganan Saham Daily Services: Buletin, Circular, Database & Info Saham Terkini
atau Whatsapp admin di 085737186163