
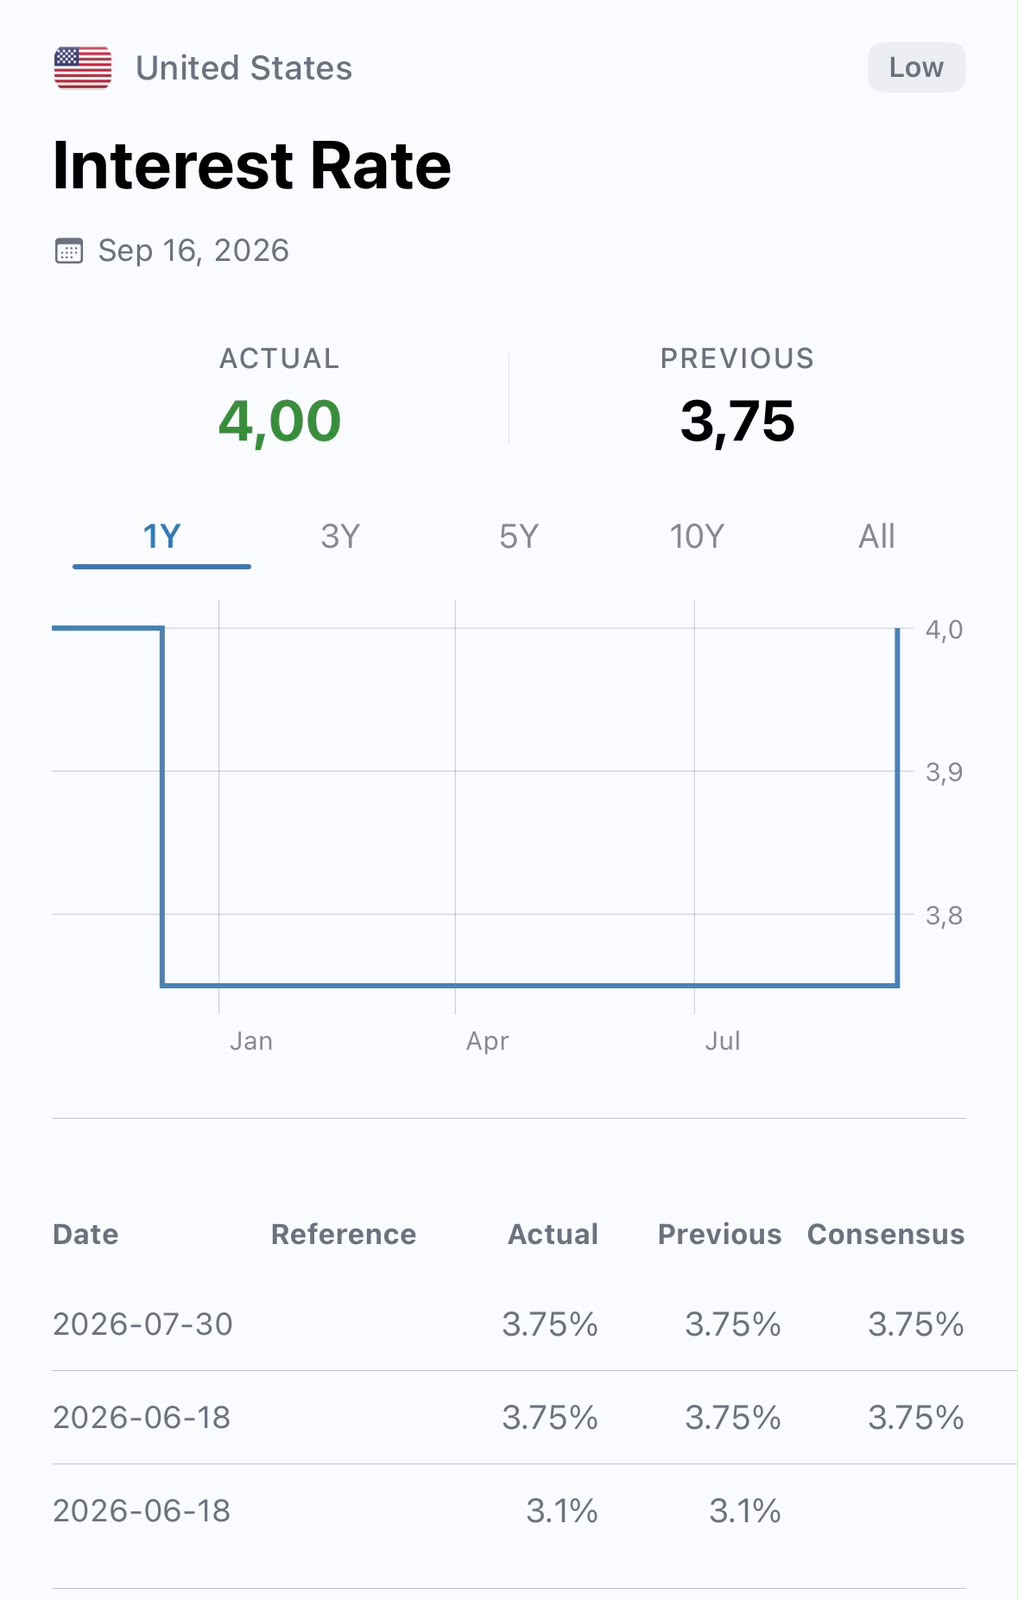
Kenaikan suku bunga The Fed sebesar 25 bps menjadi 4% akan memberikan tekanan signifikan pada perekonomian Indonesia, terutama melalui pelemahan Rupiah, arus modal keluar (capital outflow), dan tekanan pada pasar keuangan domestik. Dampaknya tidak serta-merta menaikkan suku bunga bank di Indonesia, tetapi menjalar melalui mekanisme pasar global.
Tekanan pada Nilai Tukar Rupiah
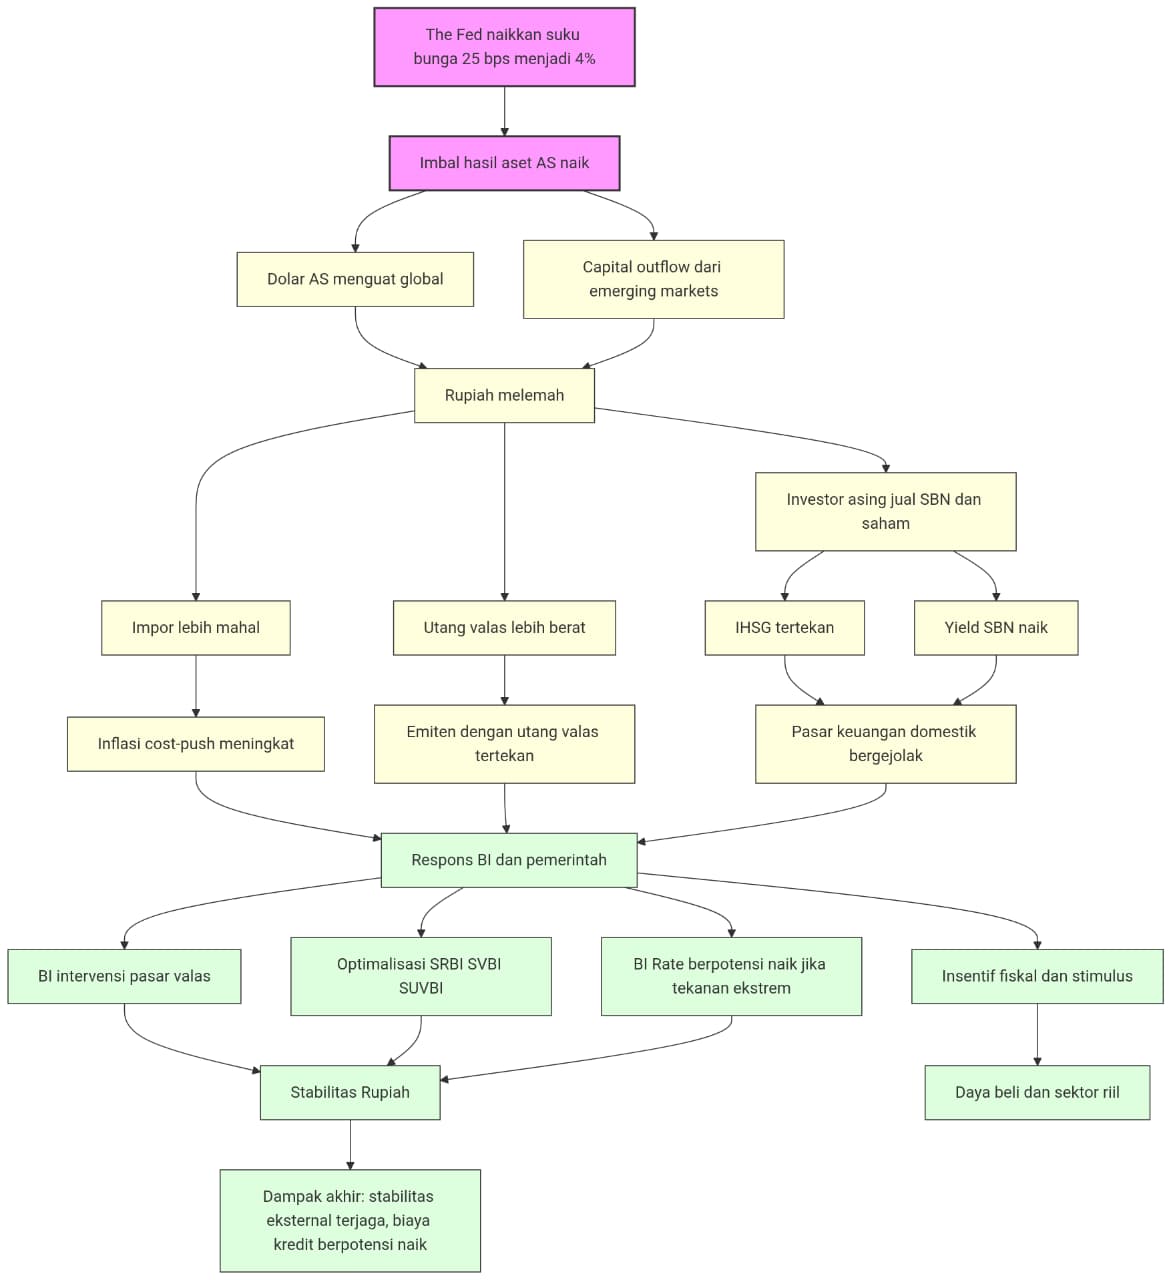
Rupiah adalah aset yang paling cepat merespons sentimen kebijakan The Fed. Kenaikan suku bunga AS membuat imbal hasil aset berbasis dolar AS lebih menarik, sehingga investor global cenderung mengalihkan dana ke AS. Pelemahan Rupiah sudah terlihat menjelang keputusan, ditutup melemah ke Rp 17.696 per dolar AS. Dalam skenario negatif, Rupiah berpotensi menembus Rp 18.000 per dolar AS.
Arus Modal Keluar (Capital Outflow)
Perubahan ekspektasi suku bunga The Fed langsung memicu pergerakan modal portofolio keluar untuk memburu aset dalam denominasi dolar AS. Aset keuangan AS menjadi lebih menarik, mendorong investor asing keluar dari pasar keuangan Indonesia. Bank Indonesia mencatat capital outflow yang signifikan sebagai respons terhadap pengetatan moneter global.
Koreksi Pasar Saham dan Obligasi
IHSG: Berpotensi tertekan dalam jangka pendek. Sebelum keputusan, IHSG sudah melemah 0,38% ke level 6.436,85 dan terkoreksi 3,61% dalam lima hari. Dalam skenario negatif, IHSG berisiko menguji level 6.000–6.200. Saham perbankan besar, properti, dan emiten dengan utang valas tinggi paling terpapar.
SBN: Kenaikan suku bunga global berpotensi menekan harga obligasi dan mendorong kenaikan yield SBN. Yield SBN 10 tahun dapat bergerak ke 7,5% atau lebih dalam skenario negatif, yang pada akhirnya meningkatkan biaya pendanaan domestik.
Respons Bank Indonesia
Kenaikan The Fed tidak otomatis membuat BI menaikkan suku bunga. BI cenderung merespons secara komprehensif, bukan mekanis, dengan mempertimbangkan stabilitas makroekonomi. Strategi yang dilakukan meliputi:
· Triple intervention di pasar valas (spot dan DNDF).
· Optimalisasi instrumen SRBI, SVBI, dan SUVBI untuk menahan modal asing.
· Jika tekanan ekstrem, BI tidak ragu menaikkan BI Rate untuk mempersempit selisih suku bunga dengan AS.
Dampak pada Perdagangan dan Inflasi
· Neraca Perdagangan: Pelemahan Rupiah membuat impor lebih mahal, yang berpotensi menekan defisit neraca perdagangan. Meski surplus masih terjaga, pelemahan impor turut berkontribusi.
· Inflasi: Depresiasi Rupiah dapat memicu cost-push inflation melalui kenaikan harga barang impor. Kenaikan harga minyak global turut memperkuat tekanan inflasi ini.
Kenaikan Fed rate 25 bps menjadi 4% akan memperketat likuiditas global dan menekan stabilitas eksternal Indonesia. Prioritas utama adalah menjaga stabilitas Rupiah dan mengelola arus modal, dengan bauran kebijakan BI dan insentif fiskal. Dampak terhadap suku bunga kredit dan deposito domestik akan bergantung pada respons BI dan kondisi likuiditas perbankan.
Kenaikan Fed Rate memberikan tekanan yang berbeda-beda antarsektor di IHSG, bergantung pada sensitivitas masing-masing terhadap suku bunga global, utang valas, dan arus modal asing. Berikut sektor-sektor yang paling terdampak:
Sektor Perbankan (Paling Terdampak)
Sektor keuangan menjadi salah satu yang paling tertekan, tercatat turun 1,36%–1,56% saat ekspektasi kenaikan The Fed menguat. Alasannya:
· Biaya dana (cost of fund) meningkat seiring naiknya yield SBN dan suku bunga global, yang berpotensi menekan margin bunga bersih (NIM).
· Risiko kredit naik, terutama pada bank BUMN. S&P Global Ratings merilis peringatan terkait peningkatan risiko kredit dan pendapatan pada bank BUMN Indonesia, yang berpotensi menaikkan rasio NPL serta menekan profitabilitas.
· Arus modal asing terkonsentrasi di saham bank big caps, sehingga ketika terjadi capital outflow, saham perbankan besar (BBCA, BBRI, BMRI, BBNI) menjadi yang pertama terkena jual.
Sektor Properti, Konstruksi, dan Infrastruktur
Sektor ini sangat sensitif terhadap suku bunga karena merupakan sektor padat modal dengan eksposur utang berbunga mengambang yang tinggi. Dampaknya:
· Sektor properti tercatat turun 3,13% pada sesi tertentu saat tekanan The Fed memuncak.
· Beban pendanaan meningkat seiring naiknya suku bunga, yang langsung menekan margin pengembang properti dan perusahaan konstruksi.
· Sektor infrastruktur juga tercatat turun 1,39% seiring tekanan global.
Sektor Energi
Sektor energi mengalami fluktuasi tajam dan menjadi yang paling terdampak secara langsung:
· Energi menjadi pemberat terbesar IHSG dengan penurunan 2,44% saat ekspektasi The Fed menguat.
· Namun, ketika harga minyak melonjak di atas US$100 per barel, sektor energi justru rebound +5,49%. Volatilitas ini menunjukkan bahwa sektor energi sangat dipengaruhi dua faktor simultan: kebijakan The Fed dan harga komoditas global.
Sektor Konsumer Non-Primer (Siklikal)
Sektor barang konsumer non-primer turun 1,12%–1,19% seiring melemahnya daya beli. Penyebabnya:
· Pelemahan Rupiah membuat harga barang impor naik, yang menekan konsumsi masyarakat.
· Kenaikan suku bunga kredit (KPR, kredit kendaraan, multiguna) mengurangi kemampuan konsumen untuk membelanjakan barang sekunder.
Sektor Industrial dan Teknologi
· Sektor industrial mencatat pelemahan terdalam 1,56% pada saat tekanan The Fed memuncak.
· Sektor teknologi turun 1,13%, sejalan dengan aksi jual aset berisiko tinggi (high beta) saat yield US Treasury naik.
Ringkasan Dampak per Sektor
Sektor :Tingkat Dampak => Pemicu Utama
Perbankan 🔴 Sangat Tinggi => Cost of fund naik, NPL meningkat, capital outflow
Properti & Konstruksi 🔴 Sangat Tinggi = Beban utang valas, suku bunga KPR naik
Energi 🟠 Tinggi (Volatil) => Harga minyak global vs. tekanan The Fed
Konsumer Non-Primer 🟡 Sedang=> Daya beli turun, kredit konsumsi melemah
Infrastruktur 🟡 Sedang=> Beban pendanaan proyek meningkat
Teknologi 🟡 Sedang=> Aksi jual aset berisiko tinggi
Simpulan
Sektor yang paling terdampak adalah perbankan, properti, dan konstruksi karena kombinasi utang valas, ketergantungan pada suku bunga, dan dominasi asing. Sektor energi menjadi unik karena terdampak dua arah: tertekan oleh The Fed, tetapi diuntungkan oleh lonjakan harga minyak. Sektor konsumer non-primer dan teknologi terkena dampak tidak langsung melalui pelemahan daya beli dan aksi jual aset berisiko.
Disclaimer On: Tulisan ini tidak bertujuan mengajak membeli atau menjual saham tertentu. Keputusan Investasi/Trading sepenuhnya ada di tangan pembaca. Saham Daily tidak bertanggung jawab terhadap segala kerugian maupun keuntungan yang timbul dari Keputusan Investasi/Trading yang dilakukan oleh Pembaca.
Mau berlangganan Buletin, Circular, Database Saham Daily, dan mendapatkan Info Saham Terkini, serta gabung ke Sahamdaily Circle, klik link di bawah ini:
Langganan Saham Daily Services: Buletin, Circular, Database & Info Saham Terkini
atau Whatsapp admin di 085737186163