
Bagaimana yield tinggi bisa (atau tidak bisa) memicu krisis?
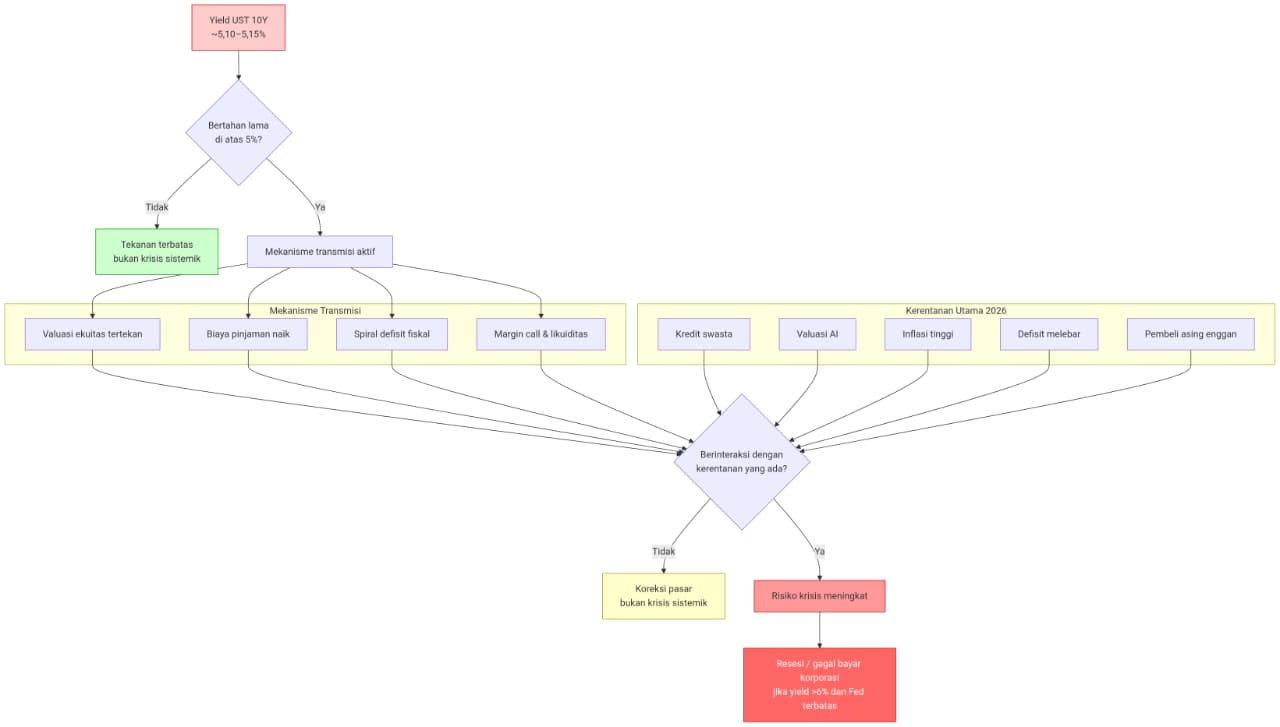
Diagram ini memetakan secara logis bagaimana kenaikan imbal hasil (yield) obligasi pemerintah AS tenor 10 tahun (UST 10Y) dapat bertransformasi dari sekadar tekanan pasar menjadi krisis sistemik.
1. Titik Awal: Level Yield Saat Ini
Semuanya dimulai dari kondisi saat ini di mana Yield UST 10Y berada di kisaran ~5,10–5,15%. Angka ini adalah pemicu awal, namun bukan penentu akhir.
2. Filter Pertama: Durasi (Bertahan Lama di Atas 5%?)
Pertanyaan krusial pertama adalah: Apakah yield akan bertahan lama di level ini?
· Jika Tidak (Jalur Kiri): Jika yield segera turun (misalnya karena The Fed memotong suku bunga atau inflasi mereda), maka tekanannya hanya bersifat sementara. Hasilnya adalah “Tekanan terbatas, bukan krisis sistemik” (kotak hijau). Pasar mungkin bergejolak, tapi tidak ada keruntuhan.
· Jika Ya (Jalur Kanan): Jika yield bertahan lama di atas 5%, maka “Mekanisme Transmisi Aktif” akan bekerja.
3. Tahap Kedua: Mekanisme Transmisi (Bagaimana Tekanan Bekerja)
Ketika yield bertahan tinggi, ada empat saluran yang menyebarkan tekanan ke seluruh ekonomi:
1. Valuasi ekuitas tertekan: Diskonto arus kas masa depan naik, membuat harga saham (terutama saham teknologi) jatuh.
2. Biaya pinjaman naik: KPR, pinjaman korporasi, dan kartu kredit menjadi lebih mahal.
3. Spiral defisit fiskal: Pemerintah harus membayar bunga utang yang lebih tinggi, memperlebar defisit.
4. Margin call & likuiditas: Institusi keuangan yang memegang obligasi mengalami kerugian dan terpaksa menjual aset secara paksa.
4. Tahap Ketiga: Kerentanan Utama 2026 (Bahan Bakarnya)
Pada saat yang sama, ekonomi tahun 2026 memiliki lima titik lemah (kerentanan) yang sedang menghadapi tekanannya sendiri:
· Kredit swasta: Sektor yang sedang tumbuh pesat namun kurang transparan.
· Valuasi AI: Harga saham perusahaan AI yang dinilai terlalu tinggi (overvalued).
· Inflasi tinggi: Membatasi ruang gerak The Fed untuk menurunkan suku bunga.
· Defisit melebar: Pemerintah butuh lebih banyak utang, yang justru menaikkan yield.
· Pembeli asing enggan: Permintaan global terhadap utang AS menurun.
5. Titik Konvergensi: Interaksi (Berinteraksi dengan Kerentanan yang Ada?)
Inilah momen penentu. Mekanisme transmisi (poin 3) bertemu dengan kerentanan (poin 4).
· Jika Tidak (Jalur Kiri): Jika tekanan yield tinggi tidak menghantam sektor-sektor rentan tersebut, pasar hanya akan mengalami “Koreksi pasar, bukan krisis sistemik” (kotak kuning).
· Jika Ya (Jalur Kanan): Jika kenaikan biaya pinjaman memicu gagal bayar di kredit swasta, atau jika valuasi AI ambruk karena yield tinggi, maka “Risiko krisis meningkat” (kotak merah).
6. Ujung Terburuk: Resesi dan Gagal Bayar
Jika risiko krisis meningkat, skenario terburuknya adalah “Resesi / gagal bayar korporasi”. Namun, diagram ini memberikan syarat spesifik untuk skenario terburuk tersebut: hal itu baru terjadi jika yield melewati 6% (bukan lagi 5%) dan The Fed terbatas (tidak bisa menyelamatkan pasar dengan memotong suku bunga karena inflasi masih tinggi).
Diagram ini menegaskan bahwa yield 5,1% bukanlah tripwire otomatis yang langsung meledakkan krisis. Krisis baru akan terjadi jika ada kombinasi tiga faktor: (1) Yield bertahan tinggi, (2) Tekanan tersebut menghantam kerentanan struktural (seperti AI atau kredit swasta), dan (3) Yield naik hingga level ekstrem (>6%) di saat The Fed tidak memiliki amunisi untuk menolong.
Perbandingan Historis Yield UST 10Y vs Krisis
Pendahuluan: Mematahkan Mitos “Yield Tinggi = Krisis”
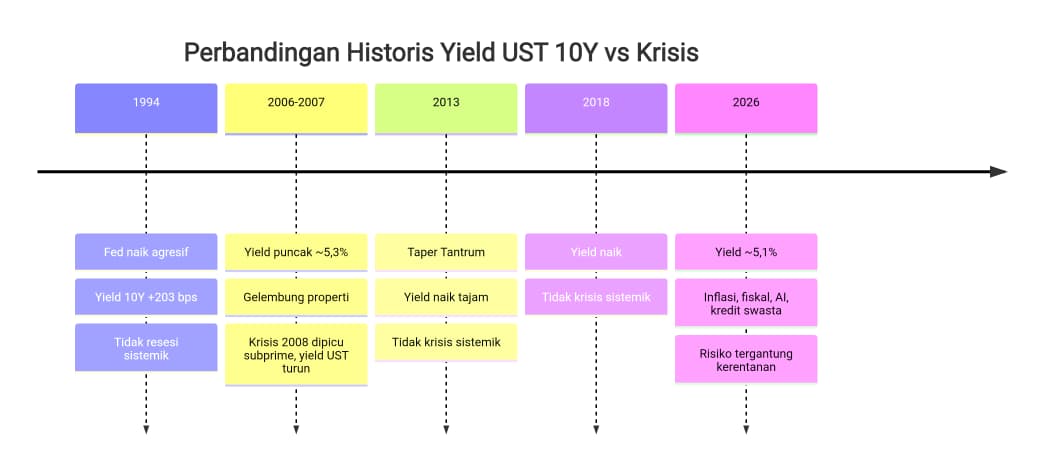
Diagram ini membandingkan lima periode penting dalam sejarah pasar keuangan Amerika Serikat, dengan fokus pada pergerakan yield (imbal hasil) obligasi pemerintah AS tenor 10 tahun (UST 10Y) dan korelasinya dengan terjadinya krisis. Pesan utamanya jelas: kenaikan yield saja tidak cukup untuk memicu krisis sistemik. Krisis baru terjadi jika kenaikan tersebut berinteraksi dengan kerentanan (vulnerability) yang sudah ada di dalam sistem.
Bedah Sejarah (1994 – 2018):
· 1994 (Fed Naik Agresif): Pada tahun ini, Federal Reserve menaikkan suku bunga secara agresif. Yield UST 10Y melonjak tajam hingga +203 basis poin (bps). Meskipun pasar obligasi mengalami guncangan hebat, tidak terjadi resesi sistemik. Ini membuktikan bahwa kenaikan yield yang cepat pun belum tentu meruntuhkan ekonomi secara keseluruhan.
· 2006-2007 (Puncak Yield & Gelembung Properti): Ini adalah periode yang paling sering disalahpahami. Yield UST 10Y mencapai puncaknya di sekitar ~5,3%. Namun, krisis yang terjadi pada 2008 bukan dipicu oleh yield yang tinggi, melainkan oleh ledakan gelembung properti (subprime mortgage). Justru sebaliknya, ketika krisis 2008 benar-benar meledak, investor berbondong-bondong mencari aset aman (flight to safety), yang membuat yield UST malah turun tajam.
· 2013 (Taper Tantrum): Ketika Fed mengisyaratkan akan mengurangi stimulus, yield naik tajam. Namun, lagi-lagi, tidak ada krisis sistemik yang terjadi.
· 2018 (Yield Naik): Kenaikan yield pada tahun ini juga tidak menghasilkan krisis sistemik.
Konteks Saat Ini (2026):
Sekarang kita berada di tahun 2026. Yield UST 10Y berada di level ~5,1%, level tertinggi dalam hampir dua dekade. Namun, yang membedakan situasi saat ini dari masa lalu adalah jenis kerentanannya. Kenaikan yield saat ini terjadi di tengah kombinasi faktor yang kompleks:
1. Inflasi yang membandel.
2. Fiskal (defisit anggaran pemerintah yang melebar).
3. Valuasi AI yang sangat tinggi di pasar saham.
4. Kredit swasta (private credit) yang sedang dalam fase ekspansi besar-besaran.
Diagram ini menegaskan bahwa risiko krisis di tahun 2026 tidak terletak pada angka 5,1% itu sendiri. Risiko sebenarnya terletak pada “kerentanan” yang ada di balik angka tersebut. Jika yield yang tinggi ini bertahan lama dan mulai menekan sektor-sektor rentan (seperti kredit swasta atau perusahaan yang berutang besar untuk proyek AI), maka risiko krisis akan meningkat secara material. Singkatnya: Yield tinggi hanyalah pemicu; kerentanan struktural adalah bahan bakarnya.
Disclaimer On: Tulisan ini tidak bertujuan mengajak membeli atau menjual saham tertentu. Keputusan Investasi/Trading sepenuhnya ada di tangan pembaca. Saham Daily tidak bertanggung jawab terhadap segala kerugian maupun keuntungan yang timbul dari Keputusan Investasi/Trading yang dilakukan oleh Pembaca.
Mau berlangganan Buletin, Circular, Database Saham Daily, dan mendapatkan Info Saham Terkini, serta gabung ke Sahamdaily Circle, klik link di bawah ini:
Langganan Saham Daily Services: Buletin, Circular, Database & Info Saham Terkini
atau Whatsapp admin di 085737186163