
India resmi memangkas bea masuk sejumlah minyak nabati utama mulai 24 September 2026. Kebijakan ini menyasar minyak sawit, kedelai, dan bunga matahari, baik dalam bentuk mentah (crude) maupun olahan (refined), dengan tujuan utama menekan lonjakan harga minyak goreng di pasar domestik menjelang musim perayaan.
Rincian Pemangkasan Bea Masuk (BCD)
· Minyak Sawit Mentah (Crude Palm Oil): Turun dari 10% menjadi 5%.
· Minyak Kedelai Mentah (Crude Soybean Oil): Turun dari 10% menjadi 5%.
· Minyak Bunga Matahari Mentah (Crude Sunflower Oil): Turun dari 10% menjadi 0% (dihapus).
· Minyak Sawit Olahan (Refined Palm Oil): Turun dari 32,5% menjadi 27,5%.
· Minyak Kedelai Olahan (Refined Soybean Oil): Turun dari 32,5% menjadi 27,5%.
· Minyak Bunga Matahari Olahan (Refined Sunflower Oil): Turun dari 32,5% menjadi 22,5%.
Alasan di Balik Kebijakan
· Inflasi Pangan: Inflasi ritel minyak olahan melonjak hingga 14,24% pada Agustus 2026, naik tajam dari 10,25% pada April 2026.
· Lonjakan Harga Global: Harga minyak nabati di India naik 12–15% dalam setahun terakhir akibat mahalnya biaya pengiriman, depresiasi rupee, dan kenaikan harga komoditas global.
· Antisipasi Musim Perayaan: Permintaan minyak goreng biasanya melonjak pada periode September–November karena tingginya konsumsi makanan manis dan gorengan.
Dampak yang Diharapkan
· Penurunan Harga Domestik: Biaya impor yang lebih murah diharapkan menurunkan harga minyak goreng di tingkat konsumen.
· Dorongan Industri Kilang Dalam Negeri: Selisih bea masuk antara minyak mentah dan olahan yang mengecil membuat impor minyak mentah lebih menguntungkan, sehingga mendorong aktivitas kilang lokal.
· Dukungan bagi Eksportir Malaysia & Indonesia: Permintaan India yang meningkat berpotensi mengerek harga minyak sawit mentah (CPO) Malaysia dan futures minyak kedelai AS.
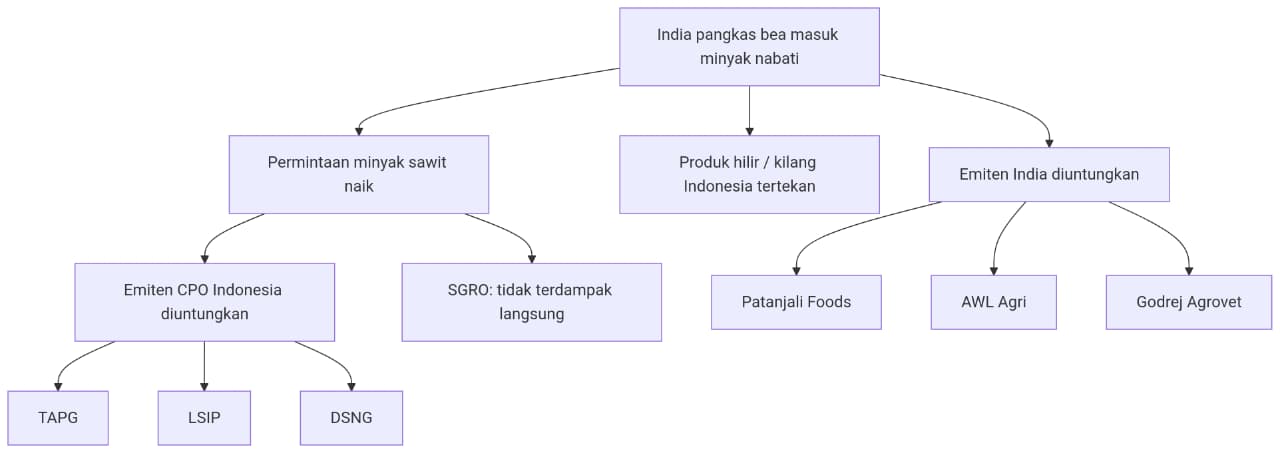
· Tantangan bagi Kilang di Indonesia: Produsen Malaysia yang memiliki kilang di Indonesia justru berpotensi tertekan karena selisih bea masuk yang menyempit mengurangi daya saing minyak olahan mereka.
Reaksi Industri
· Produsen Minyak Nabati India (IVPA): Menyambut baik kebijakan ini, namun mengingatkan bahwa dampak ke konsumen bergantung pada harga komoditas global, biaya angkut, dan nilai tukar. Mereka juga menyoroti persaingan dari impor bebas bea dari Nepal.
· Pasar Saham: Saham emiten minyak nabati seperti Patanjali Foods, AWL Agri Business, dan Godrej Agrovet menjadi sorotan karena berpotensi diuntungkan oleh penurunan biaya impor.
Penurunan bea masuk oleh India menciptakan peluang sekaligus tantangan bagi eksportir sawit Indonesia. Di satu sisi, permintaan India diproyeksikan melonjak; di sisi lain, struktur kebijakan yang berbeda berpotensi menggerus daya saing produk hilir Indonesia.
Peluang: Lonjakan Permintaan India
Penurunan bea masuk ini sangat strategis bagi Indonesia karena India adalah pasar ekspor terbesar kedua setelah China, dengan volume mencapai 3,97 juta ton pada 2025. Beberapa indikator positifnya:
· Proyeksi impor meningkat: Pelaku industri memperkirakan impor minyak nabati India akan mencapai rata-rata 1,5 juta ton per bulan selama Juli–Oktober 2026, naik dari rata-rata 1,3 juta ton pada delapan bulan pertama tahun pemasaran 2025/2026.
· Lonjakan ekspor sudah terlihat: Ekspor sawit Indonesia ke India pada Juni 2026 mencapai 328.000 ton, meroket 396% secara month-to-month. Impor sawit India pada Juli 2026 juga melonjak hampir 50% menjadi sekitar 730.965 ton.
· Faktor pendorong: Menurunnya produksi minyak nabati domestik India akibat terbatasnya pasokan kedelai dan rapeseed, serta peningkatan pembelian menjelang musim festival Agustus–November.
Tantangan: Pergeseran ke Minyak Kedelai dan Hilirisasi
Meski permintaan India naik, pangsa CPO Indonesia terancam tergerus oleh minyak kedelai dan perbedaan kebijakan dagang:
· Daya saing CPO melemah: Diskon harga minyak sawit terhadap minyak kedelai kini tinggal di bawah US$50 per ton, jauh dari normalnya US$50–120 per ton. Akibatnya, importir India mengalihkan sebagian pembelian ke minyak kedelai yang lebih kompetitif.
· Arah kebijakan dagang berbeda: India menerapkan bea masuk rendah untuk CPO tetapi lebih tinggi untuk produk hilir (RBD olein). Sebaliknya, Indonesia justru mendorong hilirisasi dengan bea keluar tinggi pada CPO dan lebih rendah untuk produk olahan. GIMNI menilai ini membuat India cenderung mengimpor CPO dari negara lain agar industri pengolahan mereka tetap berjalan, sehingga produk hilir sawit Indonesia kehilangan sebagian pangsa pasar strategis.
· Tekanan pada kilang dalam negeri: Selisih bea masuk yang menyempit membuat impor minyak mentah lebih menguntungkan, yang berpotensi mengurangi impor minyak olahan dan menekan industri penyulingan Indonesia yang selama ini memasok 86% RBD palm olein ke India.
Prospek ke Depan
Kebijakan tarif India yang sering berubah dalam jangka pendek menyulitkan eksportir Indonesia untuk memproyeksikan permintaan dan harga. Namun, Indonesia masih mempertahankan posisi sebagai pemasok minyak sawit terbesar ke India dengan pangsa sekitar 40%. Pemerintah juga tengah mendorong perluasan akses pasar melalui AITIGA dan PTA bilateral dengan India.
Kebijakan India memangkas bea masuk minyak nabati menciptakan efek berantai yang berbeda bagi emiten di Indonesia dan India.
Emiten Indonesia: Produsen CPO dan Turunannya
Penurunan bea masuk ini menjadi sentimen positif bagi emiten perkebunan sawit di Bursa Efek Indonesia, terutama yang berorientasi ekspor.
Produsen CPO Murni (Upstream): TAPG, LSIP, DSNG
Produsen dengan Eksposur Hilirisasi (Downstream): SIMP, AALI, SGRO
· PT Salim Ivomas Pratama Tbk (SIMP): Memiliki eksposur kilang sekitar 70% dari pendapatan, sehingga relatif lebih tahan terhadap volatilitas harga CPO.
· PT Astra Agro Lestari Tbk (AALI): Eksposur kilangnya sekitar 30%, juga tergolong lebih resilient.
· PT Sampoerna Agro Tbk (SGRO): Menyatakan tidak terdampak langsung karena seluruh produk CPO-nya dijual di pasar domestik. Namun, perusahaan mengakui kebijakan India tetap memengaruhi kinerja ekspor CPO Indonesia secara umum.
Emiten India: Perusahaan Minyak Goreng
Di sisi India, kebijakan ini menjadi katalis positif bagi emiten produsen minyak goreng karena biaya impor bahan baku menurun.
· Patanjali Foods: Berpotensi diuntungkan oleh penurunan biaya impor. Namun, perusahaan juga menghadapi tantangan pasokan, dengan sekitar 90% impor minyak bunga matawinya terhambat akibat krisis Asia Barat.
· AWL Agri Business: Diperkirakan merasakan manfaat langsung dari penurunan biaya impor minyak nabati.
· Godrej Agrovet: Turut menjadi sorotan pasar karena potensi penurunan biaya bahan baku.
Catatan Penting untuk Emiten Hilirisasi Indonesia
Meski secara umum positif, emiten yang memiliki operasi kilang (refinery) di Indonesia justru menghadapi tantangan tersendiri. Selisih bea masuk antara CPO dan produk olahan yang menyempit dapat menekan profitabilitas dan kapasitas operasional kilang domestik, karena importir India kini lebih memilih mengimpor CPO mentah dibandingkan produk olahan.
Disclaimer On: Tulisan ini tidak bertujuan mengajak membeli atau menjual saham tertentu. Keputusan Investasi/Trading sepenuhnya ada di tangan pembaca. Saham Daily tidak bertanggung jawab terhadap segala kerugian maupun keuntungan yang timbul dari Keputusan Investasi/Trading yang dilakukan oleh Pembaca.
Mau berlangganan Buletin, Circular, Database Saham Daily, dan mendapatkan Info Saham Terkini, serta gabung ke Sahamdaily Circle, klik link di bawah ini:
Langganan Saham Daily Services: Buletin, Circular, Database & Info Saham Terkini
atau Whatsapp admin di 085737186163