
Kisah “Pak Samuel, Pak Robert, Saham ALAM, dan Bank yang Ikut Menanggung Risiko”
Bab 1: Raja Hilir yang Tidak Punya Tambang
Di Kalimantan, ada seorang pengusaha bernama Pak Samuel lewat Grup Bahtera. Ia punya hampir semua yang dibutuhkan untuk mengangkut batubara: jalan, alat berat, tongkang, dan pelabuhan. Usahanya di hilir batubara sudah besar. Tapi ada satu masalah: ia tidak punya tambang sendiri. Ia seperti pemilik perusahaan ekspedisi dan pelabuhan yang hebat, tetapi barang yang diangkut harus dibeli dari orang lain. Kalau harga batubara naik atau pasokan terganggu, usahanya ikut goyah. Pak Samuel pun berpikir: “Saya butuh tambang. Saya harus masuk ke hulu.”
Bab 2: Tambang Bagus yang Sedang “Dijual Murah”
Di sisi lain, ada perusahaan tambang bernama ALAM. Tambangnya di Kalimantan terkenal punya biaya produksi paling murah dan cadangan yang besar. Secara bisnis, ALAM itu seperti tanah warisan yang subur: potensinya bagus. Tapi ALAM punya masalah lain. Sahamnya tidak terlalu menarik di pasar. Kalau mau dijual dalam jumlah besar, susah cari pembeli. ALAM juga tidak terlalu tertarik masuk ke bisnis hilir karena butuh modal besar dan perizinan rumit. Jadi ALAM lebih nyaman jadi penjual batubara, bukan pemilik pelabuhan atau tongkang. Akhirnya, pemegang saham ALAM, yaitu Robert, mencari pembeli besar. Mereka menemukan Pak Samuel.
Bab 3: Harga Diskon 80%
Robert menawarkan 30,25% saham ALAM kepada Grup Bahtera. Harga pasar saham ALAM saat itu sekitar Rp 11.000-an per saham. Tapi karena sahamnya susah dijual dalam jumlah besar, Robert memberikan harga diskon: Rp 2.600 per saham. Artinya, diskonnya sekitar 70%-80%. Nilai totalnya: Rp 26,1 triliun. Bagi Pak Samuel, ini kesempatan emas. Ia bisa memiliki tambang besar dengan harga murah. Tapi ada satu masalah besar: Pak Samuel tidak punya uang tunai Rp 26 triliun.
Bab 4: Beli Tambang Tanpa Modal Besar
Di sinilah akal-akalan bisnis bernama Leveraged Buyout (LBO) masuk. LBO itu sederhananya: beli perusahaan lain dengan uang pinjaman bank, lalu bayar pinjamannya dari keuntungan perusahaan yang dibeli. Pak Samuel membuat perusahaan cangkang (SPV). Perusahaan ini yang membeli saham ALAM. Lalu, ia meminjam uang ke BANK AMINKAN. Tapi BANK AMINKAN tidak mau memberi pinjaman Rp 26 triliun tanpa jaminan. Maka Pak Samuel menyerahkan jaminan berupa saham dua perusahaan miliknya: PANU dan JERO yaitu 92,38% saham PANU dan 86,64% saham JERO. Nilai pasar kedua saham itu di atas kertas mencapai Rp 72–73 triliun. Untuk pinjaman Rp 26 triliun, rasio pinjaman terhadap jaminan (Loan to Value) hanya sekitar 36%. Secara nominal, bank terlihat aman.
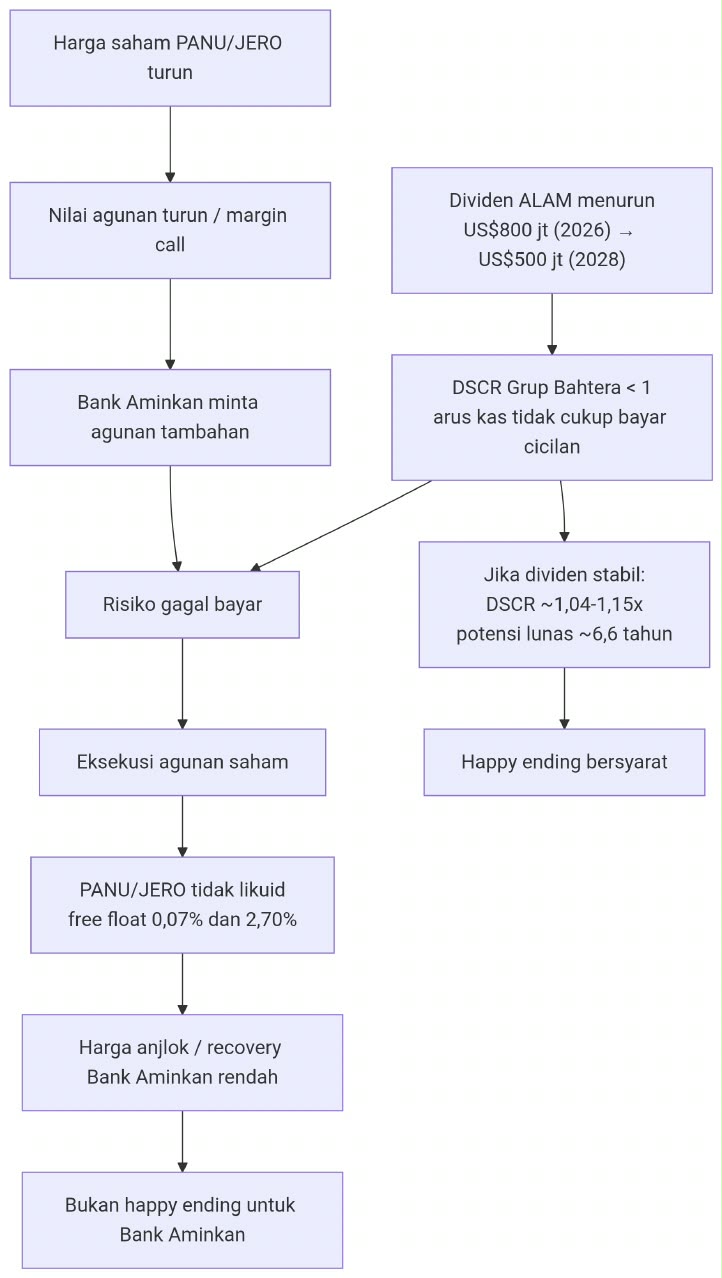
Tapi ada jebakan: saham PANU dan JERO itu sangat tidak likuid. Free float-nya sangat kecil—PANU hanya sekitar 0,07% dan JERO sekitar 2,70%. Artinya, kalau bank harus menjual saham itu dalam jumlah besar, harga sahamnya bisa langsung jatuh. Jadi jaminan yang terlihat besar itu tidak semudah itu dicairkan. Bank pun sebenarnya menilai agunan itu jauh lebih konservatif. Bisa jadi bank hanya berani menilai agunan itu Rp 7 triliun–11 triliun dari pinjaman Rp 26 triliun. Sisanya? Bergantung pada arus kas ALAM.
Bab 5: Bayar Cicilan dari Dividen Tambang
Setelah transaksi selesai, Grup Bahtera resmi memiliki 30,25% saham ALAM. Sekarang, bagaimana cara Pak Samuel membayar cicilan ke Bank Aminkan?
Jawabannya: dari dividen ALAM.
ALAM dikenal royal membagikan dividen. Pada 2021–2025, rata-rata dividennya sekitar US$ 960 juta per tahun. Dengan porsi 30,25%, Grup Bahtera berpotensi menerima dividen sekitar US$ 290 juta per tahun. Cicilan utang Grup Bahtera diperkirakan sekitar US$ 252– 279 juta per tahun. Jadi, jika dividen stabil, Grup Bahtera bisa membayar cicilan dengan lancar. Bahkan, analis memperkirakan utang bisa lunas dalam sekitar 6,6 tahun.
Di sinilah cerita terlihat seperti happy ending: Pak Samuel dapat tambang, ALAM dapat pembeli besar, dan Bank AMINKAN dapat bunga.
Bab 6: Tapi Ada Badai di Balik Cerita
Sayangnya, cerita belum selesai.
Tren dividen ALAM ternyata menurun:
· 2026: sekitar US$ 800 juta
· 2028: sekitar US$ 500 juta
Jika dividen turun terus, porsi Grup Bahtera juga mengecil. Dengan rata-rata dividen 2026–2028 sekitar US$ 667 juta, bagian Grup Bahtera hanya sekitar US$ 200 juta per tahun. Padahal cicilan utangnya bisa US$ 252–279 juta. Artinya, arus kas tidak cukup untuk membayar utang (DSCR di bawah 1 kali). Kalau ini terjadi, Bank Aminkan akan mulai khawatir. Bank bisa meminta agunan tambahan, atau mengambil alih saham jaminan. Tapi karena saham PANU dan JERO tidak likuid, menjualnya justru bisa membuat harganya anjlok. Ibarat bank diberi jaminan “rumah besar”, tetapi rumah itu ada di tengah hutan dan tidak ada pembelinya.
Bab 7: Peran Perpetual Bond Bank Aminkan
Bank Aminkan sendiri juga menerbitkan Perpetual Bond (AT1) senilai US$ 750 juta atau sekitar Rp 13,14 triliun, dengan kupon 7,35%. Dana ini digunakan untuk memperkuat modal bank, bukan khusus untuk membeli agunan Grup Bahtera. Jadi, ini adalah bantalan modal Bank Aminkan dalam menjalankan bisnis secara umum.
Akhir Kisah: Happy Ending atau Tidak?
Kisah ini tidak berakhir seperti dongeng. Ini adalah taruhan bisnis.
Bagi Pak Samuel dan Grup Bahtera:
Ini bisa menjadi happy ending jika integrasi hulu-hilir berjalan baik. Ia dapat tambang murah, pasokan batubara aman, dan bisnis hilirnya semakin kuat.
Bagi ALAM dan Robert:
Ini juga menguntungkan. Saham yang susah dijual akhirnya laku, meskipun dengan diskon besar.
Bagi Bank Aminkan:
Ini adalah bagian paling menegangkan. Bank Aminkan aman hanya jika:
1. Dividen ALAM tetap stabil, dan
2. Harga saham PANU/JERO tidak anjlok.
Jika salah satu saja gagal, jaminan yang terlihat besar bisa berubah menjadi beban. Bank Aminkan bisa menghadapi risiko kredit macet, sementara menjual agunan tidak mudah.
Moral Cerita
Transaksi ini seperti membeli tambang dengan uang bank, lalu berharap dividen tambang cukup untuk membayar cicilan, sambil menyerahkan saham lain sebagai jaminan. Kalau tambangnya menghasilkan uang seperti yang diharapkan, semua pihak bisa tersenyum. Tapi kalau dividen mengecil dan harga jaminan jatuh, happy ending itu bisa berubah menjadi cerita tentang bank yang terjebak dengan jaminan yang sulit dijual.
Disclaimer On: Tulisan ini tidak bertujuan mengajak membeli atau menjual saham tertentu. Keputusan Investasi/Trading sepenuhnya ada di tangan pembaca. Saham Daily tidak bertanggung jawab terhadap segala kerugian maupun keuntungan yang timbul dari Keputusan Investasi/Trading yang dilakukan oleh Pembaca.
Mau berlangganan Buletin, Circular, Database Saham Daily, dan mendapatkan Info Saham Terkini, serta gabung ke Sahamdaily Circle, klik link di bawah ini:
Langganan Saham Daily Services: Buletin, Circular, Database & Info Saham Terkini
atau Whatsapp admin di 085737186163