
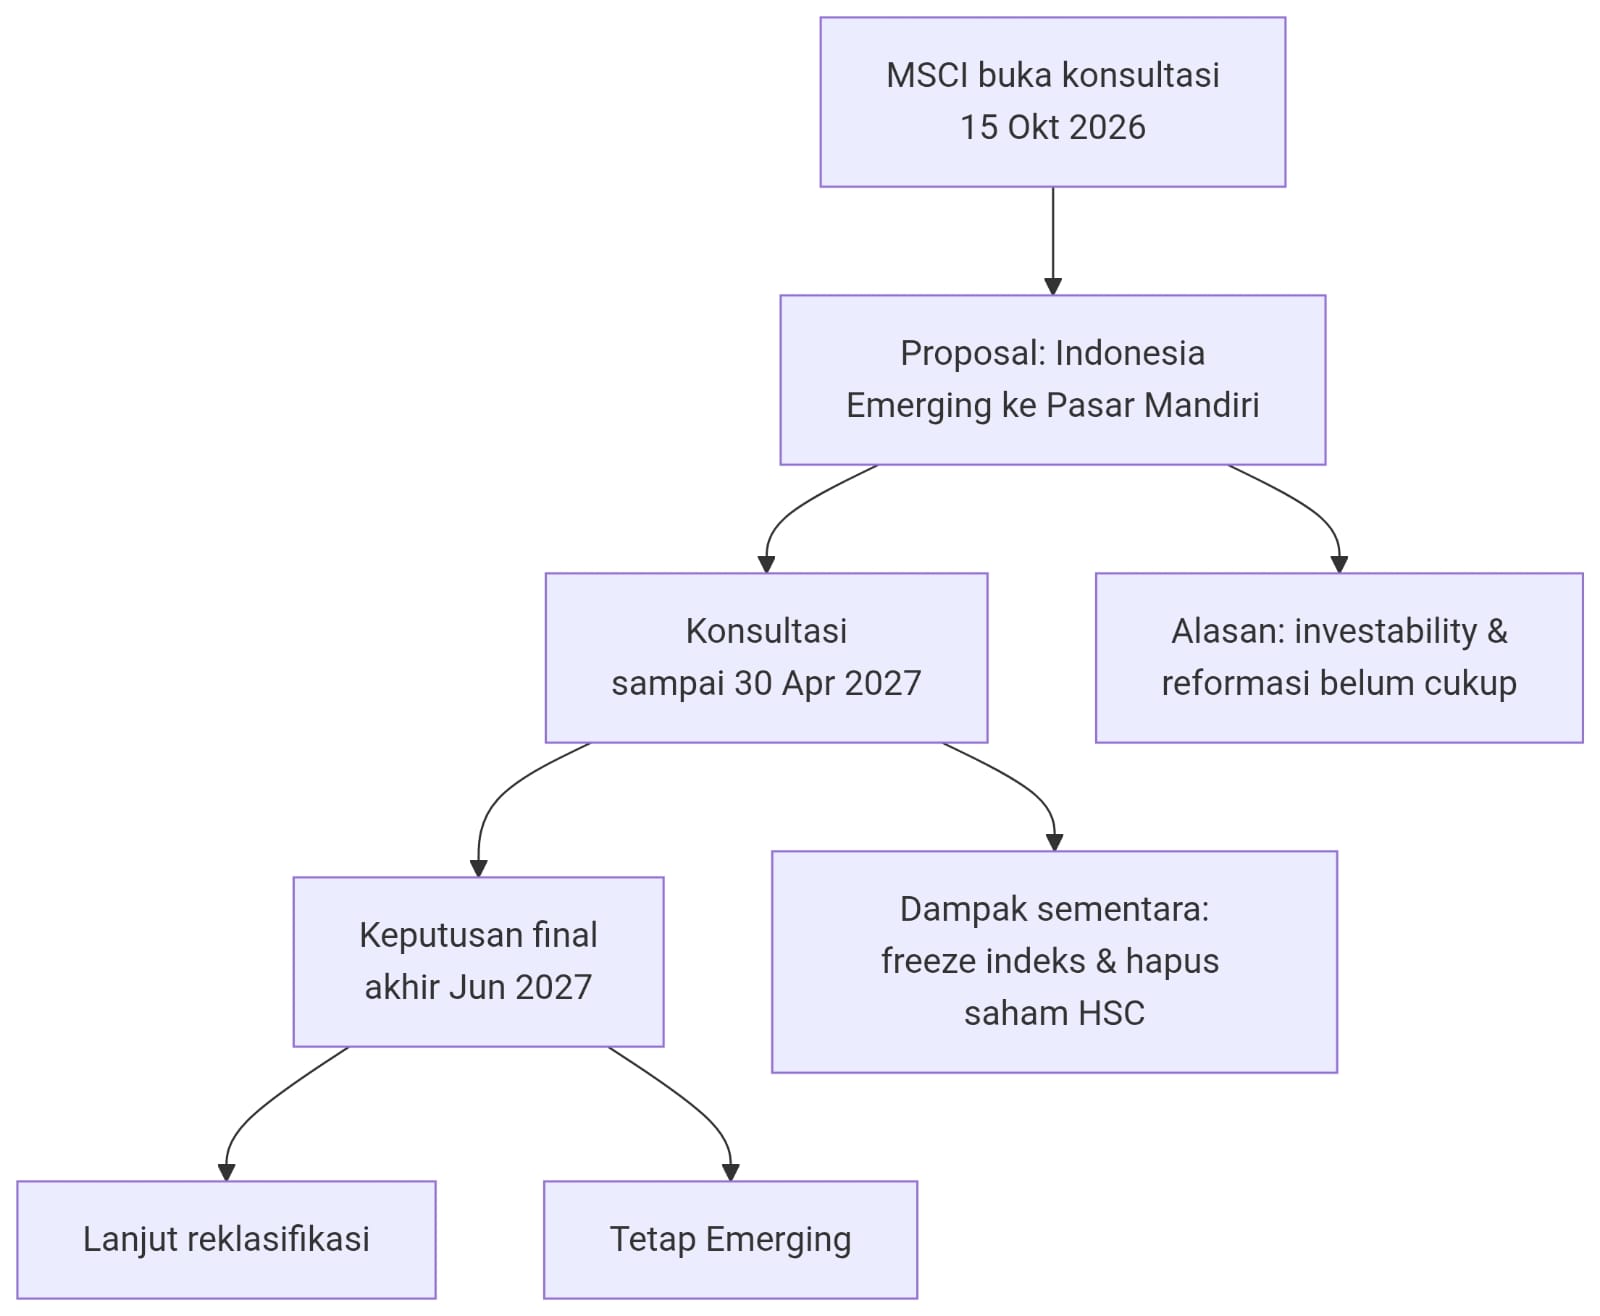
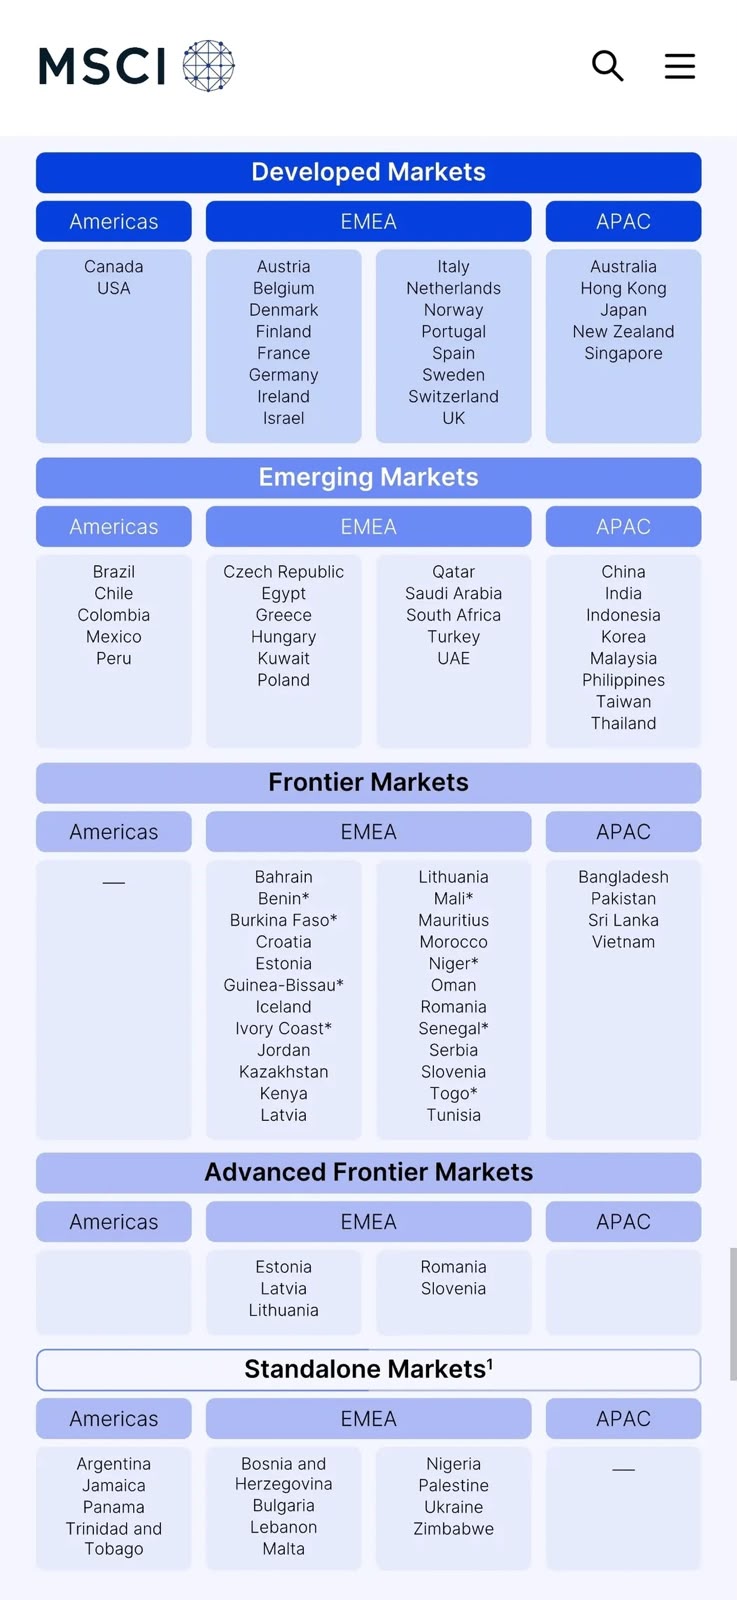
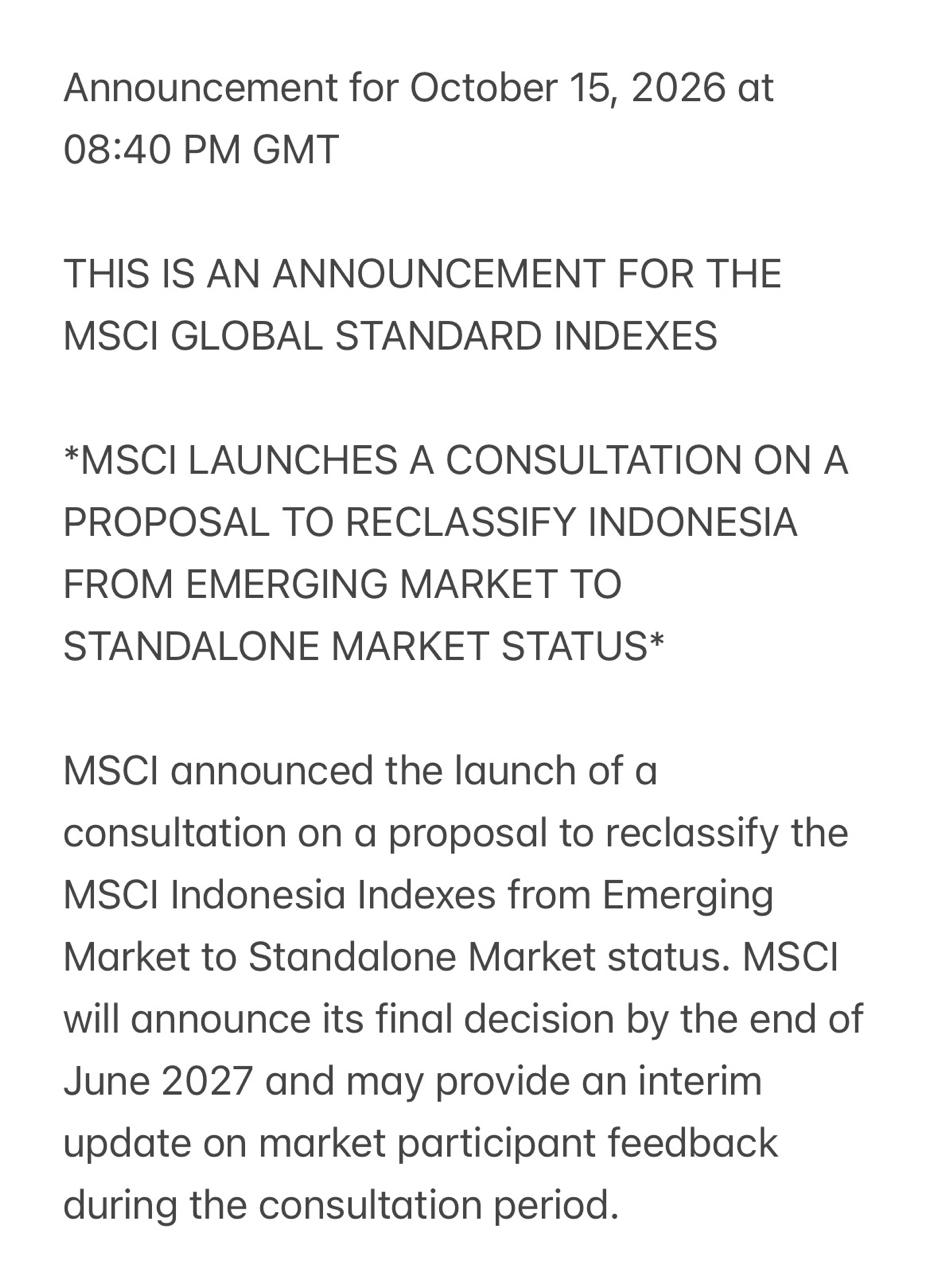
MSCI (Morgan Stanley Capital International) resmi mengumumkan pembukaan konsultasi publik pada 15 Oktober 2026 terkait proposal untuk mengklasifikasi ulang Indeks MSCI Indonesia dari status Emerging Market (Pasar Berkembang) menjadi Standalone Market (Pasar Mandiri). MSCI menerima masukan dari pelaku pasar hingga 30 April 2027 sedangkan keputusan final akan diumumkan paling lambat 30 Juni 2027.
Alasan di Balik Proposal ini adalah adanya kekhawatiran pelaku pasar terkait masalah investability seperti ketidakjelasan struktur kepemilikan saham dan dugaan praktik perdagangan terkoordinasi dan Reformasi dipandang belum cukup meski otoritas Indonesia telah mengumumkan reformasi (pengungkapan pemegang saham >1%, klasifikasi investor lebih rinci, pelaporan HSC, dan peta jalan free float minimum 15%), investor institusional menilai implementasi konsisten dan bukti dampak material masih kurang.
Peringatan Sebelumnya dimana MSCI pada Juni 2026 telah memperingatkan bahwa jika tidak ada kemajuan memadai pada Index Review November 2026, konsultasi reklasifikasi akan diluncurkan. Masukan pelaku pasar menunjukkan bahwa perubahan ke Frontier Market tidak akan cukup mencerminkan kedalaman masalah pasar.
Selama konsultasi, MSCI tetap memberlakukan pembekuan (freeze) pada perubahan indeks tertentu terkait saham-saham Indonesia:
· Tidak ada kenaikan Foreign Inclusion Factor (FIF) atau Number of Shares (NOS).
· Tidak ada penambahan saham ke dalam MSCI Indonesia Investable Market Index (IMI).
· Tidak ada perpindahan saham ke segmen indeks dengan kapitalisasi pasar lebih besar.
· MSCI tetap akan menghapus saham yang diidentifikasi otoritas Indonesia berdasarkan kerangka HSC dan menggunakan data pengungkapan pemegang saham 1% untuk menyesuaikan estimasi free float.
MSCI menyatakan berencana melanjutkan reklasifikasi kecuali konsultasi menemukan bukti jelas adanya perbaikan material dalam tata kelola dan fungsi pasar yang dapat membenarkan pertimbangan ulang. MSCI memang mengakui reformasi yang dilakukan BEI dan OJK, tetapi menilai upaya tersebut belum cukup memuaskan karena fokus utama MSCI bukan pada apa yang diumumkan, melainkan pada implementasi konsisten dan bukti dampak materialnya di seluruh pasar.
MSCI secara eksplisit menyebut reformasi Indonesia sebagai “langkah ke arah yang benar”, mencakup:
· Pengungkapan pemegang saham di atas 1% (sebelumnya 5%).
· Klasifikasi investor yang lebih rinci.
· Kerangka High Shareholding Concentration (HSC).
· Peta jalan free float minimum 15%.
Bagi MSCI, “yang terpenting adalah implementasi yang konsisten dan efek berkelanjutan” — bukan sekadar pengumuman. Pelaku pasar melaporkan belum ada kemajuan yang cukup konsisten di seluruh pasar ekuitas Indonesia, dengan kekhawatiran signifikan masih berlanjut pada Disfungsi pasar, termasuk dugaan perdagangan terkoordinasi yang masih terjadi serta kurangnya bukti penegakan aturan yang berarti. Karena itu, MSCI menilai Indonesia tidak lagi tepat diklasifikasikan sebagai Emerging Market, dan bahkan Frontier Market dinilai tidak cukup mencerminkan tingkat permasalahan yang terjadi.
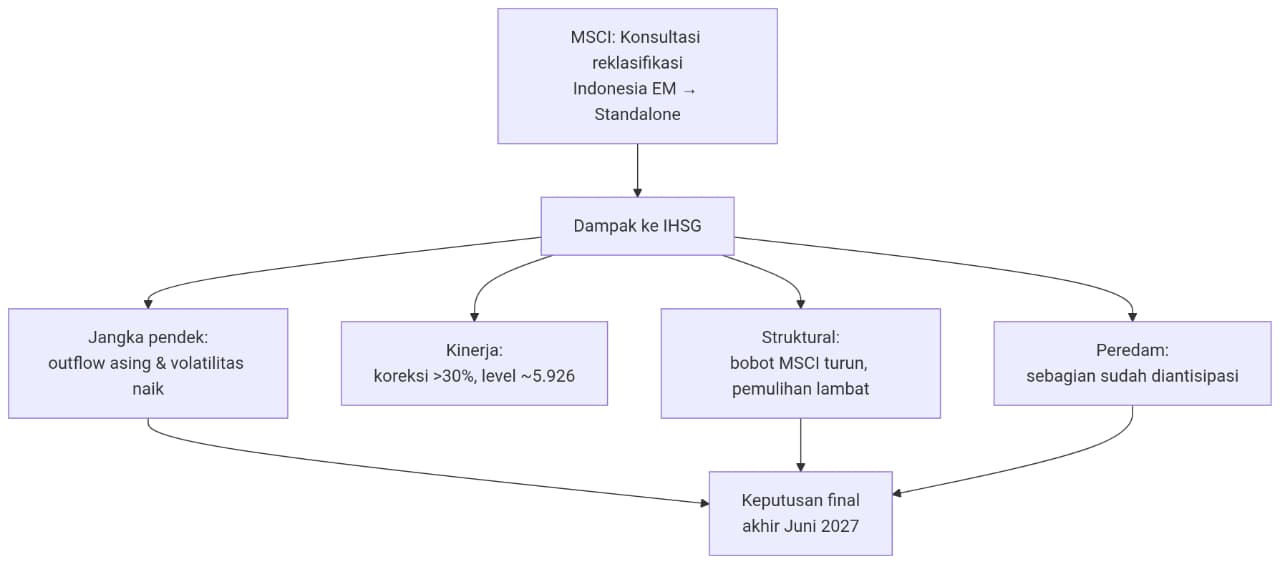
Dampak rencana reklasifikasi MSCI terhadap IHSG sangat signifikan dan berlapis, tidak hanya bersifat jangka pendek tetapi juga struktural. Berikut poin-poin utamanya:
Tekanan Jangka Pendek: Outflow & Volatilitas
· Risiko Arus Keluar Asing: Keputusan ini memperbesar risiko foreign outflow lanjutan dari pasar saham domestik, terutama dari investor pasif yang mengikuti indeks MSCI.
· Estimasi Outflow Masif: Reuters memperkirakan potensi arus keluar dana mencapai US$ 13 miliar (sekitar Rp 221–234 triliun) jika reklasifikasi benar-benar terjadi.
· Volatilitas Meningkat: Tekanan jual yang berkelanjutan berisiko memperbesar volatilitas dan memperlambat pemulihan IHSG.
Kinerja IHSG Saat Ini
Koreksi >30%: IHSG telah merosot lebih dari 30% sepanjang 2026, menjadikannya pasar saham dengan kinerja terburuk di Asia Tenggara (emerging Asia).
Dampak Struktural Jangka Panjang
· Perubahan Alokasi Dana Global: Jika Indonesia dikeluarkan dari kelompok Emerging Market, pengelola dana pasif yang mengikuti indeks EM harus menyesuaikan portofolio mereka, sementara investor aktif berpotensi mengurangi eksposur terhadap saham Indonesia.
· Kehilangan Representasi: Bobot Indonesia dalam indeks MSCI turun dari 1,16% (31 Des 2025) menjadi 0,43% (30 Sep 2026), yang mencerminkan berkurangnya representasi saham Indonesia.
· Hambatan Pemulihan: Tekanan jual yang terus-menerus dapat memperlambat pemulihan IHSG secara struktural.
Skenario ke Depan
Selama periode konsultasi (hingga 30 April 2027), ketidakpastian akan terus membayangi IHSG. Pasar akan mencermati apakah BEI dan OJK mampu membuktikan perbaikan material dalam tata kelola dan fungsi pasar. Jika tidak, risiko reklasifikasi ke Standalone Market akan semakin nyata, dengan konsekuensi outflow dan tekanan yang lebih besar lagi.
Intinya, dampak terhadap IHSG sangat besar, baik secara psikologis (sentimen negatif, volatilitas) maupun struktural (potensi outflow masif, perubahan alokasi dana global). Pemulihan IHSG ke depan sangat bergantung pada bukti nyata reformasi yang dapat meyakinkan MSCI dan investor global.
Jika Indonesia resmi masuk ke Standalone Market, koreksi ke level 4.500 atau bahkan 4.000? adalah skenario paling ekstrem yang secara matematis mungkin terjadi, tetapi bukan skenario utama yang diproyeksikan saat ini.
Mengapa 4.500 atau 4.000 Sulit Terjadi?
1. Bobot Indonesia sudah sangat kecil
Ini faktor paling krusial. Bobot Indonesia dalam indeks MSCI Emerging Markets sudah turun drastis dari 1,16% (Des 2025) menjadi hanya 0,43% (Sep 2026). Kapitalisasi pasar yang disesuaikan free float juga anjlok 55% menjadi US$ 53,4 miliar dari sebelumnya US$ 119,1 miliar. Artinya, sebagian besar dampak outflow sudah terjadi sebelum keputusan final. Sebagian besar penurunan bobot sudah terjadi. Jika menjadi standalone market, outflow pasif tambahan akan dihitung dari basis yang jauh lebih kecil.
2. Estimasi outflow yang beredar
Skenario Reklasifikasi Standalone => Estimasi Outflow US$ 13 miliar (~Rp 214 triliun) Reuters
Perhatikan bahwa estimasi US$ 13 miliar untuk skenario standalone justru lebih kecil dari estimasi frontier (US$ 60 miliar). Ini karena dalam skenario standalone, sebagian besar dana pasif sudah keluar sebelum keputusan final.
3. Level support
Untuk mencapai 4.500, IHSG harus menembus level support 5.317— yang membutuhkan katalis negatif tambahan di luar isu MSCI, seperti resesi global, krisis politik, atau krisis nilai tukar.
Kapan 4.500–4.000 Mungkin Terjadi?
Level tersebut hanya mungkin tercapai jika terjadi kombinasi beberapa faktor ekstrem secara bersamaan:
· Keputusan final MSCI yang lebih buruk dari perkiraan — misalnya langsung dikeluarkan tanpa periode transisi.
· Katalis global negatif — resesi ekonomi global, kenaikan suku bunga agresif The Fed, atau gejolak geopolitik besar.
· Pelemahan rupiah yang tajam — saat ini rupiah sudah melemah ~7% terhadap dolar AS. Depresiasi lebih dalam akan memperparah outflow.
· Kepanikan pasar domestik — jika investor ritel ikut panik menjual, tekanan bisa berlipat.
· Krisis kepercayaan — jika BEI dan OJK gagal meyakinkan MSCI bahwa reformasi berjalan.
Koreksi IHSG ke 4.500 atau 4.000 dalam skenario Standalone Market adalah kemungkinan yang ada, tetapi bukan skenario dasar. Untuk mencapai level tersebut, dibutuhkan bukan hanya keputusan MSCI, melainkan juga kombinasi katalis negatif global dan domestik yang terjadi bersamaan. Dengan bobot Indonesia yang sudah sangat kecil di indeks MSCI, dampak outflow tambahan dari reklasifikasi standalone diperkirakan lebih terbatas dibandingkan yang ditakutkan banyak pihak.
Berikut skenario lengkap koreksi IHSG ke level 5.000, 4.500, dan 4.000 jika Indonesia resmi masuk Standalone Market.
Skenario 1: IHSG ke 5.000 — Realistis
Ini skenario yang paling mungkin terjadi. IHSG berpotensi terkoreksi hingga level 5.000-an sejak Februari 2026. Estimasi Outflow US$ 13 miliar (~Rp214 triliun), Bobot MSCI Sudah turun dari 1,16% → 0,43% (Sep 2026), sebagian outflow sudah terjadi. Support Teknikal 5.804 → 5.317. Pemicu Keputusan reklasifikasi + outflow pasif lanjutan
Untuk mencapai 5.000, IHSG hanya perlu menembus support di 5.317 — jarak yang relatif dekat dari level saat ini (~5.800-an).
Skenario 2: IHSG ke 4.500 — Ekstrem, Butuh Katalis Tambahan
Level ini memerlukan kombinasi antara keputusan MSCI dan katalis negatif tambahan. Tidak ada analis yang menyebut level ini sebagai skenario dasar.
Katalis yang dibutuhkan:
· Keputusan MSCI yang lebih buruk dari perkiraan (langsung dikeluarkan tanpa transisi)
· Resesi global atau kenaikan suku bunga agresif The Fed
· Pelemahan rupiah yang tajam (>10%)
· Kepanikan investor domestik (ritel ikut menjual)
Skenario 3: IHSG ke 4.000 — Sangat Ekstrem
Level ini hanya mungkin terjadi jika terjadi krisis multi-faktor: keputusan MSCI terburuk + krisis global + krisis politik domestik + krisis nilai tukar secara bersamaan. Probabilitasnya rendah, tetapi bukan nol jika reformasi gagal total dan kepercayaan pasar hilang sepenuhnya.
Catatan penting: Semua proyeksi ini bersifat indikatif, bukan prediksi pasti. Konsultasi MSCI masih berlangsung hingga 30 April 2027, dan keputusan final baru diumumkan paling lambat 30 Juni 2027. Selama periode tersebut, sangat mungkin terjadi perubahan signifikan pada kondisi pasar maupun kebijakan.
Disclaimer On: Tulisan ini tidak bertujuan mengajak membeli atau menjual saham tertentu. Keputusan Investasi/Trading sepenuhnya ada di tangan pembaca. Saham Daily tidak bertanggung jawab terhadap segala kerugian maupun keuntungan yang timbul dari Keputusan Investasi/Trading yang dilakukan oleh Pembaca.
Mau berlangganan Buletin, Circular, Database Saham Daily, dan mendapatkan Info Saham Terkini, serta gabung ke Sahamdaily Circle, klik link di bawah ini:
Langganan Saham Daily Services: Buletin, Circular, Database & Info Saham Terkini
atau Whatsapp admin di 085737186163