
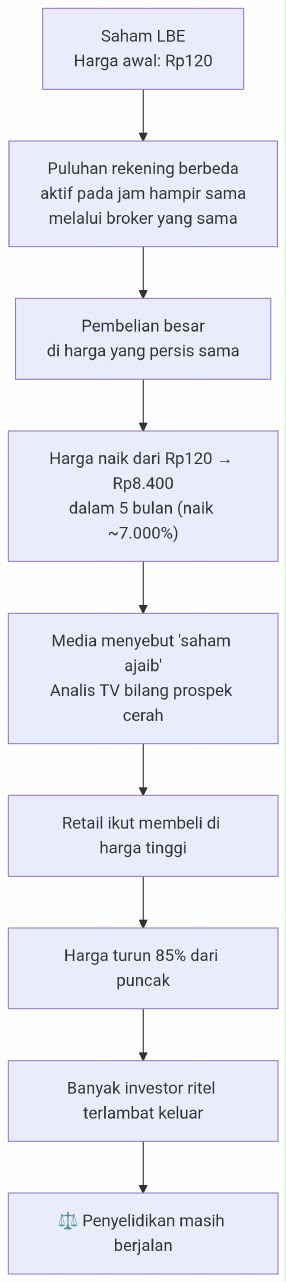
Nadia baru tiga bulan magang di unit pengawasan pasar modal. Tugasnya merapikan data transaksi harian. Suatu sore, ia menemukan pola aneh pada saham PT Langit Biru Energi (LBE). Harga saham itu naik dari Rp 120 menjadi Rp 8.400 dalam lima bulan. Berita menyebutnya “saham ajaib”. Tetapi data transaksi menunjukkan pembelian besar datang dari puluhan rekening berbeda, aktif pada jam yang hampir sama, melalui broker yang sama, dan sering membeli di harga yang persis sama.
“Ini bukan investor ritel biasa,” kata Pak Arman, mentornya. “Ini coordinated trading.”
Nadia belum paham. Pak Arman membuka tiga berkas.
Berkas Pertama: IPO yang Sudah Diatur Sejak Awal
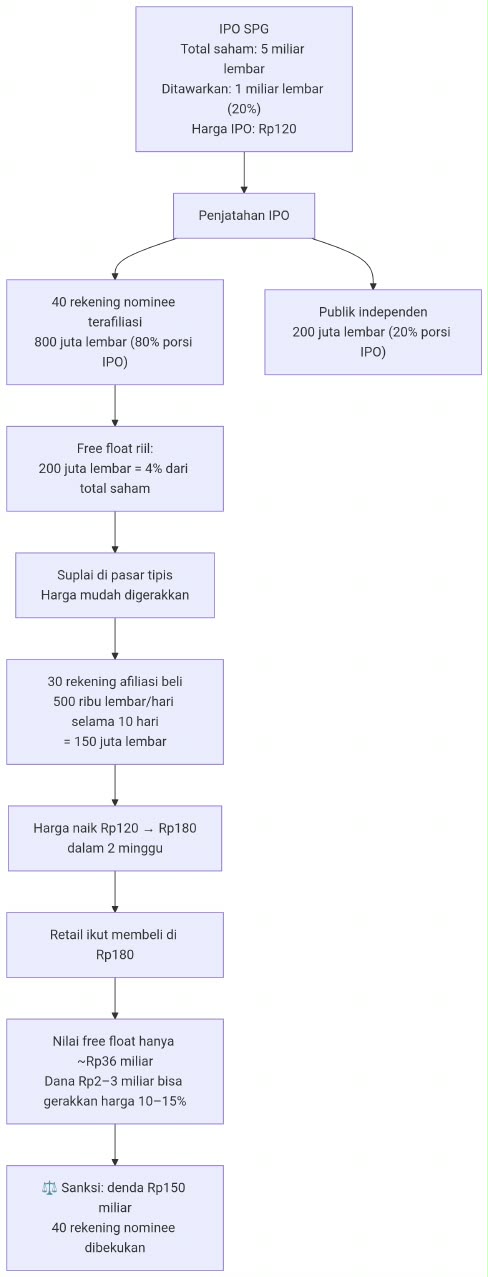
Emiten: PT Sinar Pangan (SPG).
Simulasi angkanya:
· Total saham SPG: 5 miliar lembar.
· Saham yang ditawarkan dalam IPO: 1 miliar lembar (20%).
· Harga IPO: Rp 120 per saham.
· Seharusnya, 1 miliar lembar itu tersebar ke publik dan menciptakan free float yang sehat.
Tapi data penjatahan menunjukkan:
· 800 juta lembar (80% dari porsi IPO) masuk ke 40 rekening nominee yang terafiliasi dengan pengendali.
· Masing-masing rekening menerima sekitar 20 juta lembar.
· Nama-nama rekening itu: pegawai, sopir, kerabat, dan beberapa perusahaan cangkang.
· Yang benar-benar beredar bebas di pasar hanya 200 juta lembar, atau 4% dari total saham.
“Jadi saat IPO, mereka sudah mengunci saham,” jelas Pak Arman. “Publik melihat 40 nama berbeda. Padahal di baliknya, orangnya sama.”
Karena suplai di pasar tipis, harga mudah digerakkan. Simulasinya:
· Dengan free float hanya 200 juta lembar, membeli 10 juta lembar saja sudah setara 5% free float.
· Jika 30 rekening afiliasi membeli masing-masing 500 ribu lembar per hari selama 10 hari, totalnya 150 juta lembar.
· Harga naik dari Rp 120 ke Rp 180 hanya dalam dua minggu.
· Retail melihat grafik naik, lalu ikut membeli. Di harga Rp 180, nilai free float yang beredar hanya sekitar Rp 36 miliar. Dengan dana Rp 2–3 miliar saja, harga bisa bergerak 10–15%.
“Ini bukan permintaan riil,” kata Pak Arman. “Ini permintaan yang diciptakan.”
Berkas Kedua: Transaksi Antar-Akun untuk Menciptakan Harga Semu
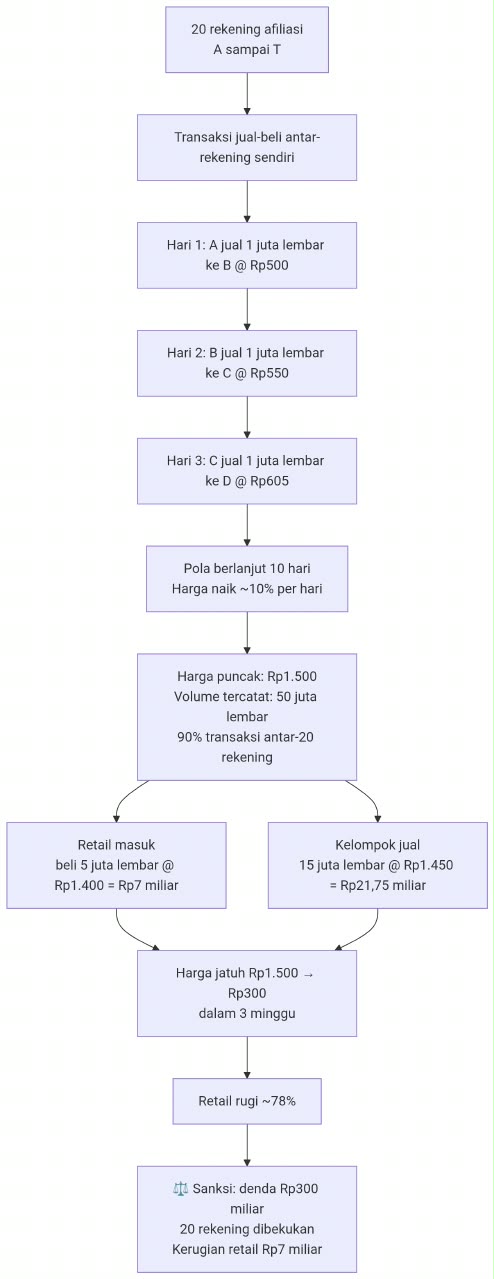
Emiten: PT Karya Beton (KBX).
Simulasi angkanya:
· Harga awal: Rp 500.
· Ada 20 rekening yang dikendalikan satu kelompok: A sampai T.
· Mereka melakukan jual-beli di antara mereka sendiri.
· Hari 1: A jual 1 juta lembar ke B di Rp 500.
· Hari 2: B jual 1 juta lembar ke C di Rp 550.
· Hari 3: C jual 1 juta lembar ke D di Rp 605.
· Pola berlanjut selama 10 hari. Harga naik sekitar 10% per hari.
· Dalam 10 hari, harga bergerak dari Rp 500 ke Rp 1.300.
· Volume tercatat 50 juta lembar, tetapi 90% di antaranya adalah transaksi antar-20 rekening itu sendiri. Pembeli independen hanya menyerap sekitar 5 juta lembar.
Lalu apa yang terjadi?
· Retail masuk di harga Rp 1.300–Rp 1.500 karena melihat grafik naik.
· Retail membeli 5 juta lembar di rata-rata Rp 1.400 = Rp 7 miliar.
· Kelompok itu melepas 15 juta lembar di rata-rata Rp 1.450 = Rp 21,75 miliar.
· Setelah itu, transaksi antar-akun berhenti. Tidak ada lagi pembeli.
· Harga jatuh dari Rp 1.500 ke Rp 300 dalam tiga minggu.
· Retail yang beli di Rp 1.400 mengalami kerugian sekitar 78%.
“Di layar, harga terlihat naik,” kata Pak Arman. “Di balik layar, tidak ada permintaan riil. Hanya orang yang menjual ke dirinya sendiri.”
Berkas Ketiga: Reksa Dana sebagai Jalan Insider Trading
Emiten: PT Mina Sejahtera (MNS).
Simulasi angkanya:
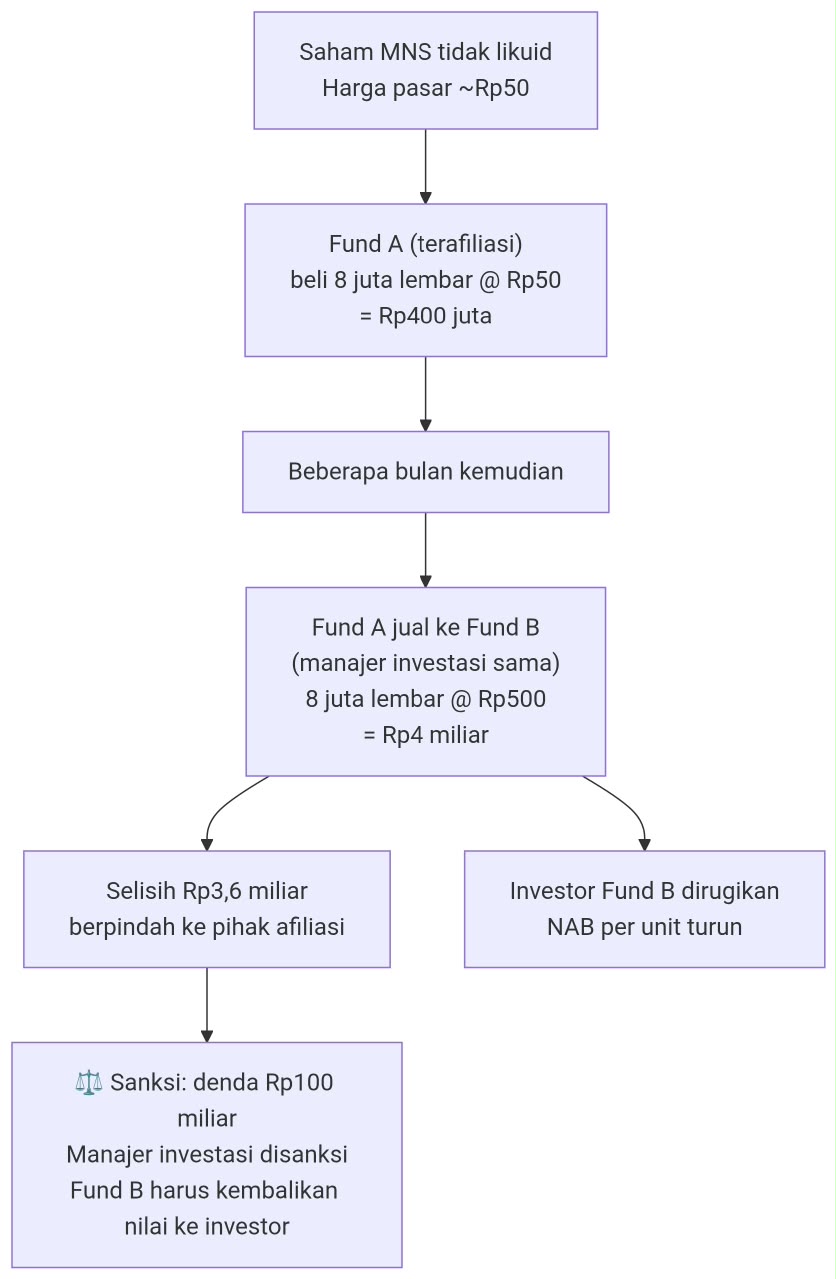
· Saham MNS tidak likuid. Harga pasar sekitar Rp 50.
· Reksa dana Fund A—dikelola manajer investasi yang terafiliasi—membeli 8 juta lembar dari pihak afiliasi di harga Rp 50.
· Nilai transaksi: 8 juta × Rp 50 = Rp 400 juta.
· Beberapa bulan kemudian, Fund A menjual saham itu ke Fund B, yang dikelola manajer investasi yang sama, di harga Rp 500.
· Nilai transaksi: 8 juta × Rp500 = Rp4 miliar.
· Selisih: Rp 3,6 miliar berpindah dari Fund B ke pihak afiliasi.
Yang dirugikan adalah investor Fund B. Nilai aktiva bersih per unit turun karena Fund B membeli saham pada harga yang jauh di atas nilai wajarnya. Sementara itu, pihak afiliasi mendapatkan keuntungan Rp 3,6 miliar.
“Ini bukan lagi soal grafik,” kata Pak Arman. “Ini soal informasi dan kepercayaan. Mereka memakai uang investor di reksa dana untuk menolong saham afiliasi.”
Hasil Pemeriksaan
Beberapa bulan kemudian, otoritas mengumumkan hasil pemeriksaan:
· SPG: 40 rekening nominee dibekukan. Emiten dikenai denda Rp 150 miliar karena menyembunyikan kepemilikan dan memanipulasi penjatahan IPO. Free float riil SPG hanya 4%, jauh di bawah batas minimum.
· KBX: 20 rekening terafiliasi dibekukan. Broker yang memfasilitasi transaksi semu dikenai sanksi. Denda kepada pelaku Rp 300 miliar. Kerugian retail diperkirakan Rp 7 miliar.
· MNS: Manajer investasi dikenai sanksi. Fund B harus mengembalikan nilai kepada investor. Denda Rp 100 miliar. Selisih transaksi Rp 3,6 miliar menjadi temuan utama.
· LBE: Penyelidikan masih berjalan. Harga saham sudah turun 85% dari puncaknya. Banyak investor ritel terlambat keluar.
Nadia menutup laptop. Ia membayangkan pasar saham seperti pasar tradisional. Kalau beberapa pedagang bersekongkol menaikkan harga cabai, lalu menjualnya ke pembeli yang tidak tahu apa-apa, pembeli itu memang rugi. Tapi di pasar modal, kerugiannya bisa jauh lebih besar. Ada dana pensiun, ada uang sekolah, ada tabungan keluarga.
Di akhir magang, Pak Arman bertanya, “Apa pelajaranmu?”
Nadia menjawab pelan. “Bahwa harga di layar belum tentu harga pasar. Kadang, di baliknya ada rekening-rekening yang diatur satu orang. Dan bahwa transparansi kepemilikan bukan cuma formalitas. Tanpa itu, pasar hanya jadi tempat orang kuat mengatur panggung.”
Pak Arman tersenyum. “Bagus. Karena itu, kalau nanti kamu jadi analis, jangan hanya lihat grafik. Lihat juga siapa yang berdiri di balik rekening-rekening itu.”
Nadia mengangguk. Ia tidak lagi melihat pasar saham sebagai angka yang bergerak sendiri. Ia melihatnya sebagai ruang kepercayaan. Dan coordinated trading adalah salah satu cara paling halus untuk merusak kepercayaan itu—bukan dengan merampok langsung, tetapi dengan membuat orang percaya pada harga yang sejak awal sudah diatur.
Catatan: Cerita ini hanya fiktif belaka. Jika ada kesamaan nama tokoh, tempat kejadian, ataupun cerita, itu adalah kebetulan semata.
Disclaimer On: Tulisan ini tidak bertujuan mengajak membeli atau menjual saham tertentu. Keputusan Investasi/Trading sepenuhnya ada di tangan pembaca. Saham Daily tidak bertanggung jawab terhadap segala kerugian maupun keuntungan yang timbul dari Keputusan Investasi/Trading yang dilakukan oleh Pembaca.
Mau berlangganan Buletin, Circular, Database Saham Daily, dan mendapatkan Info Saham Terkini, serta gabung ke Sahamdaily Circle, klik link di bawah ini:
Langganan Saham Daily Services: Buletin, Circular, Database & Info Saham Terkini
atau Whatsapp admin di 085737186163